Cómo hacer tu primera factura como autónomo y evitar errores con el IVA y el IRPF
La primera factura como autónomo suele generar más dudas de las esperadas. Puedes tener claro cuánto has cobrado por un trabajo y no saber qué datos incluir, si debes añadir IVA o cuándo corresponde una retención. Resolver estas cuestiones antes de enviar el documento evita rectificaciones y conversaciones innecesarias con el cliente.
Lo primero es identificar la operación: qué has vendido, a quién, dónde se encuentra el destinatario y en qué condiciones se ha realizado el servicio. Copiar una factura de otro profesional puede servir como referencia visual, pero no garantiza que su tratamiento fiscal sea el adecuado para tu actividad.
Prepara los datos antes de facturar
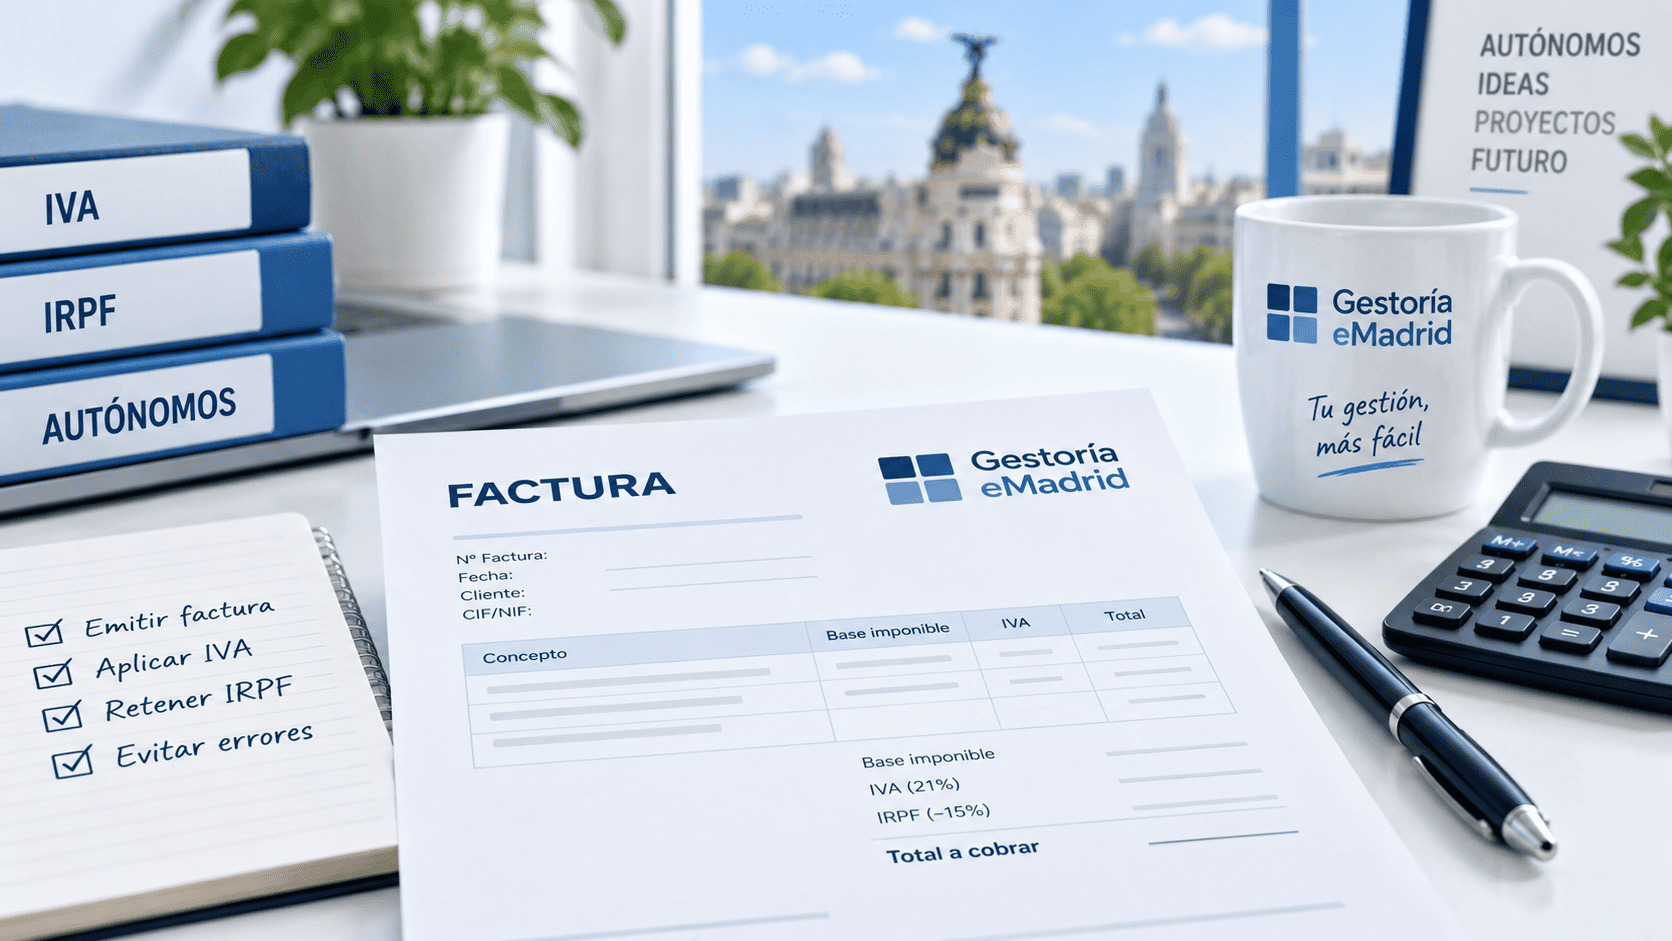
Solicita al cliente sus datos de facturación cuando acepte el presupuesto. En una factura completa deben recogerse, entre otros elementos, la numeración, fecha, identificación de las partes, descripción de la operación, base imponible y datos del impuesto cuando corresponda. Existen menciones adicionales y particularidades según el supuesto. Reglamento de facturación, artículo 6.
Comprueba los datos antes de emitirla. Una marca comercial puede no coincidir con la persona o entidad que contrata. Si trabajas para una empresa, pregunta también a qué dirección enviar la factura y si necesita una referencia de pedido para tramitar el pago.
Describe el trabajo con claridad
Una descripción útil permite reconocer qué se está cobrando sin revisar una conversación completa. Expresiones como “servicios varios” aportan poca información. Es preferible identificar el trabajo realizado, el periodo al que corresponde y los conceptos incluidos cuando sea necesario para comprender el importe.
Por ejemplo, “diseño de cinco piezas gráficas para la campaña de septiembre” explica mejor la operación que “diseño”. Si el servicio se divide en fases, relaciona cada cobro con su alcance. Esto ayuda tanto al cliente como a ti cuando reviséis entregas, pagos pendientes o posibles ampliaciones.
Comprueba si la operación lleva IVA
No todas las facturas de autónomos tienen el mismo tratamiento de IVA. Influyen la naturaleza del servicio o producto, el lugar de realización y la condición del destinatario. Antes de elegir el tipo, pide que se revise tu operación concreta y cómo debe aparecer reflejada.
Ten especial cuidado si facturas a clientes de otros países o desarrollas actividades con posibles exenciones. Que un cliente esté fuera de España no basta por sí solo para decidir el tratamiento. Facilita sus datos y una descripción precisa del servicio antes de emitir la primera factura de ese tipo.
Cuándo aparece la retención de IRPF
En las actividades profesionales, el tipo general de retención es el 15 %. Para determinados profesionales que inician su actividad puede aplicarse el 7 % durante el periodo impositivo de inicio y los dos siguientes, si no ejercieron actividad profesional en el año anterior. Debe comunicarse la circunstancia al pagador. Reglamento del IRPF, artículo 95.
La retención depende también de que quien paga esté obligado a practicarla. No todas las facturas de una persona autónoma llevan IRPF; importa el tipo de renta y el destinatario. Un particular que contrata fuera de una actividad económica no actúa como una empresa obligada a retener. Agencia Tributaria sobre retenciones.
Un ejemplo de factura profesional
Supongamos un servicio profesional con una base de 1.000 euros, sujeto en ese caso al 21 % de IVA y a una retención del 15 %. El IVA sería de 210 euros y la retención de 150 euros. El importe a pagar al profesional sería de 1.060 euros: 1.000 más 210 menos 150.
Si en esa misma operación procediese una retención del 7 %, serían 70 euros y el pago ascendería a 1.140 euros. Son ejemplos de cálculo sujetos a esos supuestos. No deben utilizarse para decidir automáticamente qué impuestos corresponden a cualquier servicio ni a todos los nuevos autónomos.
La retención no es una rebaja del precio
Cuando el cliente practica una retención, esa cantidad constituye un pago a cuenta del IRPF del profesional. No modifica los honorarios acordados. Por eso conviene distinguir en el presupuesto el precio del trabajo y los impuestos o retenciones que procedan, para que ambas partes entiendan cómo se llegará al importe final.
Aplicar una retención menor tampoco implica pagar necesariamente menos IRPF en el conjunto del año. Puede mejorar el dinero recibido en ese momento, pero exige prever la liquidación final. Revisa con tu asesor cuánto conviene reservar según tu situación y los resultados que vayas obteniendo.
Acuerda cómo y cuándo vas a cobrar
Antes de emitir la factura, deja acordadas las condiciones de pago. Indica el vencimiento y el medio previsto, y verifica que el cliente dispone de los datos necesarios. Si su proceso de administración exige una referencia interna, resuélvelo antes de la fecha en la que esperas recibir el dinero.
Lleva un control independiente de facturas emitidas y facturas cobradas. Puedes utilizar estados sencillos: enviada, pendiente, parcialmente cobrada y cobrada. Añade la fecha de cada movimiento. Esta información permite detectar retrasos sin revisar toda la cuenta bancaria y preparar recordatorios con el importe correcto.
Revisa antes de enviar y corrige con orden
Haz una comprobación final del destinatario, concepto, fechas y cálculo. Confirma que el documento corresponde al presupuesto aceptado y que no has incluido servicios pendientes de realizar como si estuvieran terminados. Una revisión breve puede evitar que el cliente rechace la factura o retrase su tramitación.
Si detectas un error después de emitirla, consúltalo antes de sobrescribir el documento y reutilizar su número. El Reglamento de facturación establece cuándo corresponde expedir una factura rectificativa. Conserva la relación entre documentos para que pueda entenderse qué ocurrió y cómo se corrigió. Reglamento de facturación, artículo 15.
Organiza tus primeras operaciones desde el alta
Guarda la factura, el presupuesto aceptado y la información de cobro en una misma estructura de carpetas. Cuando aparezca una operación distinta, como un cliente extranjero o un anticipo, consulta su tratamiento antes de repetir el modelo anterior. La plantilla debe adaptarse al negocio que realmente estás desarrollando.
En Gestoría eMadrid te ayudamos a preparar tu alta de autónomo en Madrid y a revisar las obligaciones de tu actividad. Cuéntanos qué servicios prestarás y a quién vas a facturar para organizar el inicio y resolver las dudas de tus primeras operaciones.